補助金・助成金情報#55
インボイス制度で活用できる補助金を紹介!
2022/12/2 9:30 更新
個人事業主やフリーランス等収入が少ない事業者は、消費税が免税される場合があります。しかし2023年10月より開始するインボイス制度により、消費税を払う必要に迫られる可能性があります。今回はインボイス制度の詳細とインボイス制度で活用できる補助金について紹介します!
「事業者免税点制度」という制度を活用すれば、消費税の納税義務が免除される場合があります。主に「前々事業年度における課税売上高が1000万円以下」または「創業したばかり」に該当する事業者が対象となります。
尚、上記を満たす事業者でも、「今年創業したが、資本金の額または出資の金額が1,000万円以上である場合」、「特定期間における課税売上高または支払給与総額が1000万円を超える場合」のいずれかに当てはまる場合、対象外となります。ちなみに特定期間とは、「個人事業者の前年の1月1日から6月30日までの期間」、「法人の前事業年度の開始の日から6カ月間」、「法人の前事業年度が7カ月以下である場合、前々事業年度の開始の日から6カ月間(前々事業年度が6カ月以下の場合は、その前々事業年度)」のいずれかに該当する期間です。
「インボイス制度(適格請求書等保存方式)」とは、買い手が売り手に対して正確な税率を記載した請求書(適格請求書)を発行することで、売り手はその請求書に書かれた税額を控除できるという制度です。
この「適格請求書」を発行するには「適格請求書発行事業者」として登録する必要がありますが、その際に「消費税課税事業者選択届出書」を提出して課税事業者となる選択をしなければなりません。つまり消費税の免税対象となっていた事業者も「適格請求書発行事業者」になれば、消費税の納税義務が発生します。
それならば「適格請求書発行事業者」にならなければいいという話になります。しかし「適格請求書」の交付ができなければ、売り手側はインボイスによる税額控除を受けられないことになります。売り手側はそれを嫌って、税額控除ができる「適格請求書発行事業者」である買い手側を選ぶ可能性があります。
消費税の納税義務が免除されている事業者はそのまま免除措置を受けるか、顧客離れを防ぐために課税事業者となるか選択する必要があるということです。
政府としては、事業者に正確な納税を促すため、また免税事業者に納税を促すため、インボイス制度を推進しています。その一環でインボイス制度の導入を支援する補助金を設けています。
小規模事業者の販路開拓を支援する小規模事業者持続化補助金では「インボイス枠」が設けられています。対象者は「2021年9月30日から2023年9月30日までの間で一度でも免税事業者であるか、または免税事業者であることが見込まれる事業者のうち、適格請求書発行事業者に登録した事業者」です。
特に免税事業者が多い個人事業主・小規模事業者のインボイス制度導入を促すことが目的です。
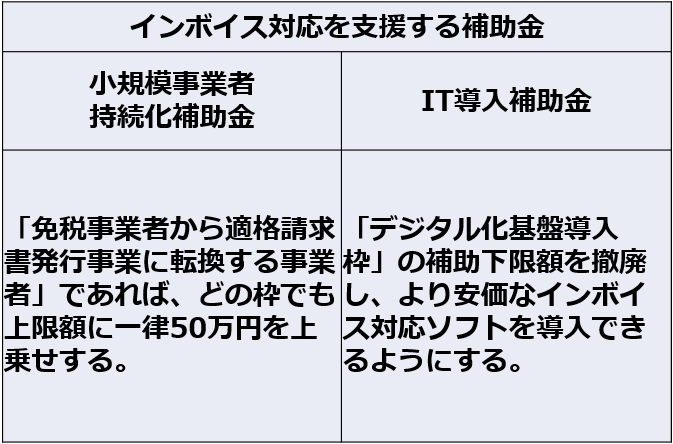
「通常枠」が上限50万円であるのに対し、「インボイス枠」は上限100万円と増額されています。尚、2022年12月2日に決定した経済産業省の令和4年度第2次補正予算によれば、今後は「インボイス枠」を終了し、「免税事業者から適格請求書発行事業に転換する事業者」であれば、どの枠でも上限額に一律50万円が上乗せされるとのことです。つまり「通常枠」でも上限100万円を受給できることになります。
ITツール導入を支援するIT導入補助金でも、インボイス発行の手間を効率化する会計ソフト等の導入を推奨しています。たとえば、事業者のインボイス対応を支援する「デジタル化基盤導入枠」では、今後は補助下限額を撤廃し、より安価なソフトを導入できるようにして、収入が少ない免税事業者でもインボイス対応設備を導入しやすい体制を整えるとのことです。
インボイス制度にはメリット・デメリットがありますが、インボイス対応を行うのであれば上記補助金を活用してみましょう!
【記事提供:株式会社ナビット】
私たち株式会社ナビットは、助成金・補助金検索サイト「助成金なう」を運営しております。
このシリーズでは、おすすめの助成金・補助金やよくある疑問などをわかりやすく解説します!助成金・補助金に興味がある方は是非ご覧ください!
▽「助成金なう」はこちらから↓
https://www.navit-j.com/service/joseikin-now/
■関連リンク
過去のアーカイブ
アーカイブはこちら