補助金・助成金情報#3
『無担保・無利子・最大6億円の融資!新型コロナウイルス感染症特別貸付」とは?』
無担保・無利子・最大6億円の融資!新型コロナウイルス感染症特別貸付」とは?
全都道府県の休業要請が全面解除され、多くの企業は経済活動を活発化させています。し
かし新型コロナウイルス感染症の影響による経済的ダメージが大きく、倒産の危機に追い
込まれている企業も少なくありません。
そこで日本政策金融金庫では、新型コロナの影響により売上高が減少した中小企業に対し
て、「新型コロナウイルス感染症特別貸付」という無担保・(実質)無利子の融資を行ってい
ます。
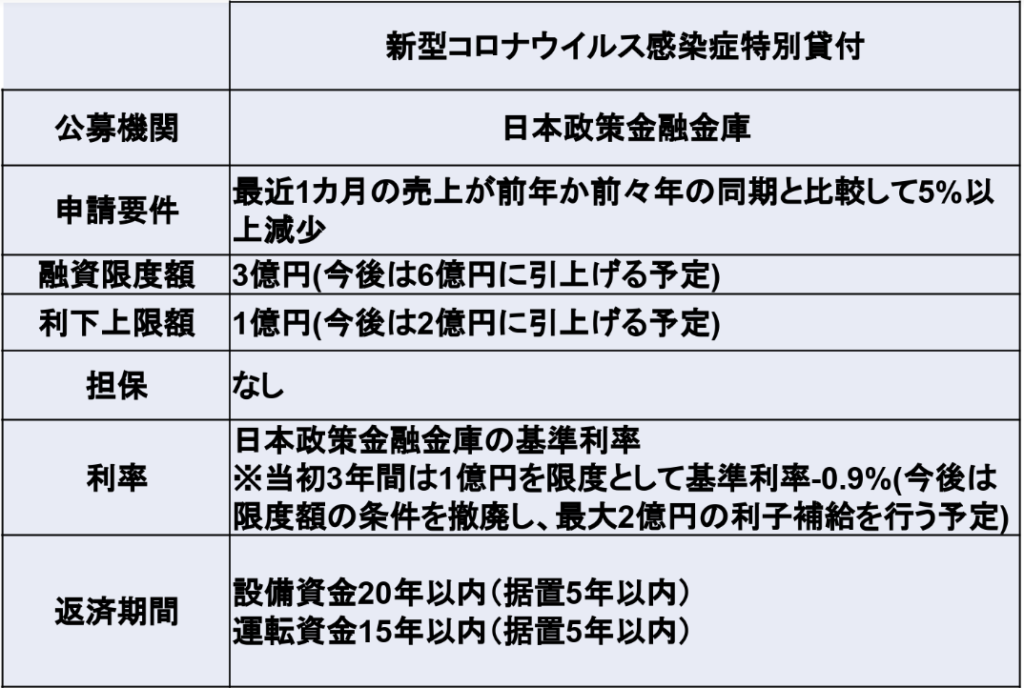
対象となる企業は最近1カ月の売上が前年か前々年の同期と比較して5%以上減少している
中小企業です。「最近1か月の売上高」については「前月の売上高」だけではなく「最近
の売上集計日から遡って1か月の売上高」も用いることができます。また、創業して3か月
以上1年1か月未満の企業は、「最近1か月を含む過去3か月の平均売上高」「前年12月の
売上高」「前年10月~12月の平均売上高」のいずれかと比較する必要があります。
資金用途は設備資金及び運転資金ですが、あくまで「新型コロナの影響による売上高減少
のために必要となった分」の金額しか融資されません。
そしてその融資の限度額は直接貸付3億円となります。また、利下上限額は1億円となりま
す。尚、令和2年度の第二次補正予算が成立したことに伴い、7月以降は融資限度額6億円
、利下上限額2億円まで引き上げる予定です。
融資は無担保で受けることができます。また、利率は原則日本政策金融金庫の基準利率に
よりますが、1億円を限度として当初3年間だけ基準利率-0.9%となります(7月以降は限度
額を撤廃予定)。たとえば貸付期間が10年以内の場合、基準利率は1.11%ですが、当初3年
間は0.29%となります。
さらに「特別利子補給制度」を利用すれば実質無利子にすることができます。「特別利子
補給制度」では、借入後当初3年間の利子(基準利率-0.9%)を最大2億円まで補給します。対
象は、最近1か月を含む過去3か月のいずれかの売上高が、前年または前々年同月比20%
以上減少した中小企業です。尚、この制度は2020年6月24日現在ではまだ検討段階であり
、公募は始まっていません。
返済期間は設備資金20年以内(据置5年以内)、運転資金15年以内(据置5年以内)となり
ます。
申込の流れとしては、まず日本公庫各支店の窓口に相談します(電話相談も可)。相談の上
で必要書類を揃え、窓口または郵送で提出します。提出書類は借入申込書、納税証明書、
最近の売上高が把握できる資料(試算表や売上台帳等)等があります。その後、担当者と面
談し、資金の使い道や事業の状況等をヒアリングされ、融資すべきかどうか判断されます
。そして融資が決まると、契約手続きが行われ、送金がなされます。
この「新型コロナウイルス感染症特別貸付」は売上5%以上減少していないと申請すること
ができません。しかし現在売上が減少していなくても、今後資金繰りの悪化が見込まれる
企業も少なくありません。そのような企業に対して日本製策金融金庫では「経営環境変化
対応資金(セーフティネット貸付)」を用意しています。
対象者の範囲は、売上が減少している企業だけではなく、「得意先との取引条件が悪化し
た」「コロナ禍の影響で資金繰りに支障をきたす恐れがある」「利益は増加したが、繰越
欠損金が大きい」等、「新型コロナウイルス感染症特別貸付」より幅広くなっています。
融資限度額も7億2000万円と大きいですが、担保や経営責任者の個人保証を求められる場
合があります。また、利率は日本製策金融金庫の基準利率によりますが、利率を下げたり
、利子補給したりすることはありません。返済期間も設備資金15年以内(据置3年以内)、
運転資金8年以内(据置3年以内)と「新型コロナウイルス感染症特別貸付」よりやや短縮
されています。
このように新型コロナ対策のための融資がいくつも公募されていますので、自社の状況に
合わせて積極的に活用することをおすすめします。
※「新型コロナウイルス感染症特別貸付」は小規模事業者や個人事業主を対象とした「国
民生活事業」と中小企業を対象とした「中小企業事業」に分かれています。本記事では「
中小企業事業」についてのみ解説しています。
【記事提供:株式会社ナビット】
私たち株式会社ナビットは、助成金・補助金検索サイト「助成金なう」を運営しております。
このシリーズでは、おすすめの助成金・補助金やよくある疑問などをわかりやすく解説します!助成金・補助金に興味がある方は是非ご覧ください!
▽「助成金なう」はこちらから↓
https://www.navit-j.com/service/joseikin-now/